Ein Einkaufsagent, der nie schläft, nie zweimal nachfragt und eine Nachbestellung nie hinterfragt, ist kein Gedankenexperiment mehr. Er ist eine aktive Zahlungsinfrastruktur. 2026 haben Visa, Mastercard, Google und OpenAI Protokolle veröffentlicht, mit denen ein KI-Agent eine Transaktion im Namen einer Person oder eines Unternehmens abschließt, ohne dass ein Mensch auf „Bestätigen“ klickt. Dieser Wandel heißt Agentic Commerce, und er bewegt sich schneller, als Einkauf und Finanzabteilung Richtlinien dafür haben.
Was Agentic Commerce genau bedeutet
Agentic Commerce bezeichnet jeden Kauf, bei dem ein KI-Agent und nicht ein Mensch die Transaktion anstößt und abschließt: Lieferant auswählen, Preis bestätigen, Zahlung freigeben, alles in einem automatisierten Ablauf. Das unterscheidet sich von der Ära der KI-Einkaufsassistenten der frühen 2020er, in der ein Chatbot ein Produkt empfehlen konnte, der Checkout aber beim Menschen blieb. Im heutigen Modell hält der Agent eine delegierte Ausgabenbefugnis, begrenzt durch vorab gesetzte Limits und Widerrufsregeln.
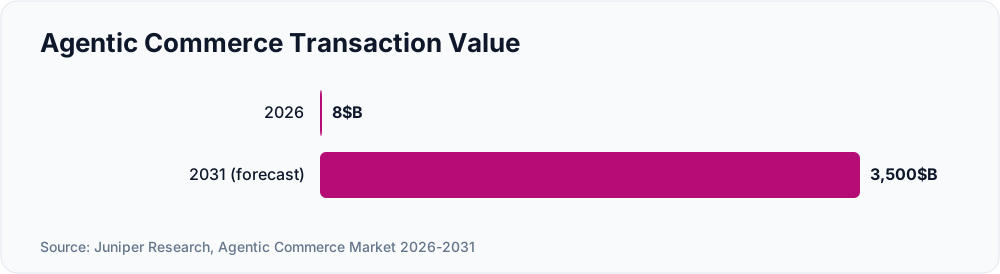
Juniper Research prognostiziert, dass das weltweite Transaktionsvolumen im Agentic Commerce von 8 Milliarden US-Dollar im Jahr 2026 auf 3,5 Billionen US-Dollar bis 2031 wächst, bei einem Anstieg der aktiven Nutzer von unter 300 Millionen auf 1,3 Milliarden im selben Zeitraum. Kartenbasierte Zahlungswege führen heute, weil die Tokenisierung zu ihrer Absicherung bereits existiert. Die Unterstützung für digitale Wallets und Zahlungen von Konto zu Konto holt noch auf.
Die neuen Zahlungswege dahinter
Vier Schritte in der Infrastruktur erklären den größten Teil der Dynamik dieses Jahres:
- Visa Trusted Agent Protocol, angekündigt in Visas Newsroom-Mitteilung vom Oktober 2025 und im April 2026 um Visa Intelligent Commerce Connect erweitert, gibt Händlern ein Mittel, einen legitimen Einkaufsagenten von einem bösartigen Bot zu unterscheiden, und stellt kryptografische Agent-Token mit nutzerdefinierten Ausgabenlimits aus.
- Mastercard Agent Pay setzt zusammen mit einer Ebene für nachweisbare Absicht („verifiable intent“) darauf, den Agenten selbst zu authentifizieren und zu bestätigen, dass die Transaktion dem entspricht, was der Nutzer tatsächlich autorisiert hat. Erste Live-Einsätze laufen im asiatisch-pazifischen Raum.
- Googles Agent Payments Protocol (AP2) ist ein offener, netzübergreifender Standard, mit dem ein Agent einen Händler findet und den Checkout abschließt, unabhängig davon, welches Zahlungsnetz dahintersteht.
- OpenAIs Instant Checkout auf Basis von Stripe startete mit Direktkäufen im Chat und verlagert sich seither in Richtung agentengestützter Produktsuche über Händler-APIs.
So verhalten sich die zentralen Zahlen zueinander, auf Basis der oben genannten Werte von Juniper Research:
| Jahr | Transaktionsvolumen im Agentic Commerce |
|---|---|
| 2026 | 8 Milliarden US-Dollar |
| 2031 (Prognose) | 3.500 Milliarden US-Dollar |
Quelle: Juniper Research, Agentic Commerce Market 2026-2031.
Warum das den Einkauf im Mittelstand betrifft, nicht nur den Endkundenhandel
Die Verbrauchergeschichte (ein Agent bestellt Lebensmittel nach) liefert die Schlagzeilen. Der Geschäftsfall liegt aber im Einkauf: ein KI-Agent in Ihrem ERP oder Ihrem Beschaffungsprozess, der Rohstoffe nachbestellt, ein SaaS-Abonnement verlängert oder eine Dienstleistung bucht, sobald ein Schwellenwert erreicht ist. Das ist die logische Fortsetzung der Automatisierung, die mittelständische Unternehmen ohnehin über ihr ERP fahren. Nur verlagert es eine reale Zahlungsentscheidung aus dem menschlichen Freigabeschritt heraus. Wer nach einer ERP-Einführung schon einmal den Freigabeprozess für Lieferanten nachgeschärft hat, kennt dieses Governance-Problem. Agentic Commerce stellt es erneut, nur bei Kartenzahlungen in Echtzeit statt bei Bestellanforderungen.
Die Risiken, die noch niemand vollständig gelöst hat
Keines der Protokolle aus 2026 liefert eine ausgereifte Antwort auf diese Fragen:
- Haftung. Kauft ein Agent die falsche Menge, die falsche Artikelnummer oder beim falschen Lieferanten, wer trägt dann die Kosten? Ausgabenlimits und Widerruf existieren, doch Reklamations- und Rückerstattungsprozesse für agenteninitiierte Transaktionen entstehen erst, Protokoll für Protokoll.
- Identität und Betrug. Ein Agent, der unter einer kompromittierten oder gefälschten Identität handelt, ist eine völlig neue Angriffsfläche. Es ist dieselbe Fehlerklasse wie in unserem Beitrag zu Sicherheit von KI-Agenten und Prompt Injection: Ein Agent, der sich zu einer ungewollten Aktion verleiten lässt, kostet deutlich mehr, wenn diese Aktion eine Zahlung ist.
- Schatten-Beschaffung. Ein Team, das ein agentengesteuertes Einkaufswerkzeug ohne Freigabe von IT oder Finanzabteilung einführt, erzeugt denselben blinden Fleck, den wir unter Shadow AI im Mittelstand beschrieben haben. Nur berührt die unbeobachtete Aktivität jetzt eine Firmenkreditkarte.
- Anbieterbindung. Wer sich früh auf das Agentenidentitäts- und Streitfallmodell eines einzelnen Netzwerks festlegt, löst diese Bindung teuer wieder auf, sobald sich ein konkurrierender Standard am Markt durchsetzt.
Was zu klären ist, bevor ein Agent eine Kartennummer bekommt
- Setzen Sie Ausgabenlimits und Freigabestufen vor dem Rollout, nicht nach der ersten Überschreitung. Jedes der genannten Protokolle unterstützt Limits. Machen Sie sie zum Standard, nicht zur Ausnahme.
- Führen Sie Agentenkäufe durch dieselbe Freigabekette wie Käufe von Menschen, protokolliert in Ihrem ERP oder Beschaffungssystem, damit eine Agententransaktion genauso prüfbar ist wie eine Bestellanforderung.
- Benennen Sie eine verantwortliche Person. Behandeln Sie agentengesteuerten Einkauf wie ein neues Zahlungsmittel: Eine benannte Person entscheidet, welche Lieferanten und Warengruppen ein Agent anfassen darf.
- Pilotieren Sie zuerst in einer risikoarmen Warengruppe, etwa bei wiederkehrenden Verbrauchsmaterialien mit geringem Wert, bevor Sie die Ausgabenbefugnis eines Agenten auf Vertragsvolumen ausweiten.
Agentic Commerce ist kein Grund, die Automatisierung zu bremsen. Es ist ein Grund, dafür zu sorgen, dass die Governance rund um Ihr Vorgehen bei der digitalen Transformation die Zahlungsbefugnis so sorgfältig abdeckt wie den Datenzugriff. Wenn Sie abwägen, wo KI-Agenten in Einkauf und Finanzen hingehören, ohne die Kontrolle über die Bestellung zu verlieren: Sprechen Sie mit ThinqHub darüber, wie sich das von Anfang an einbauen lässt.